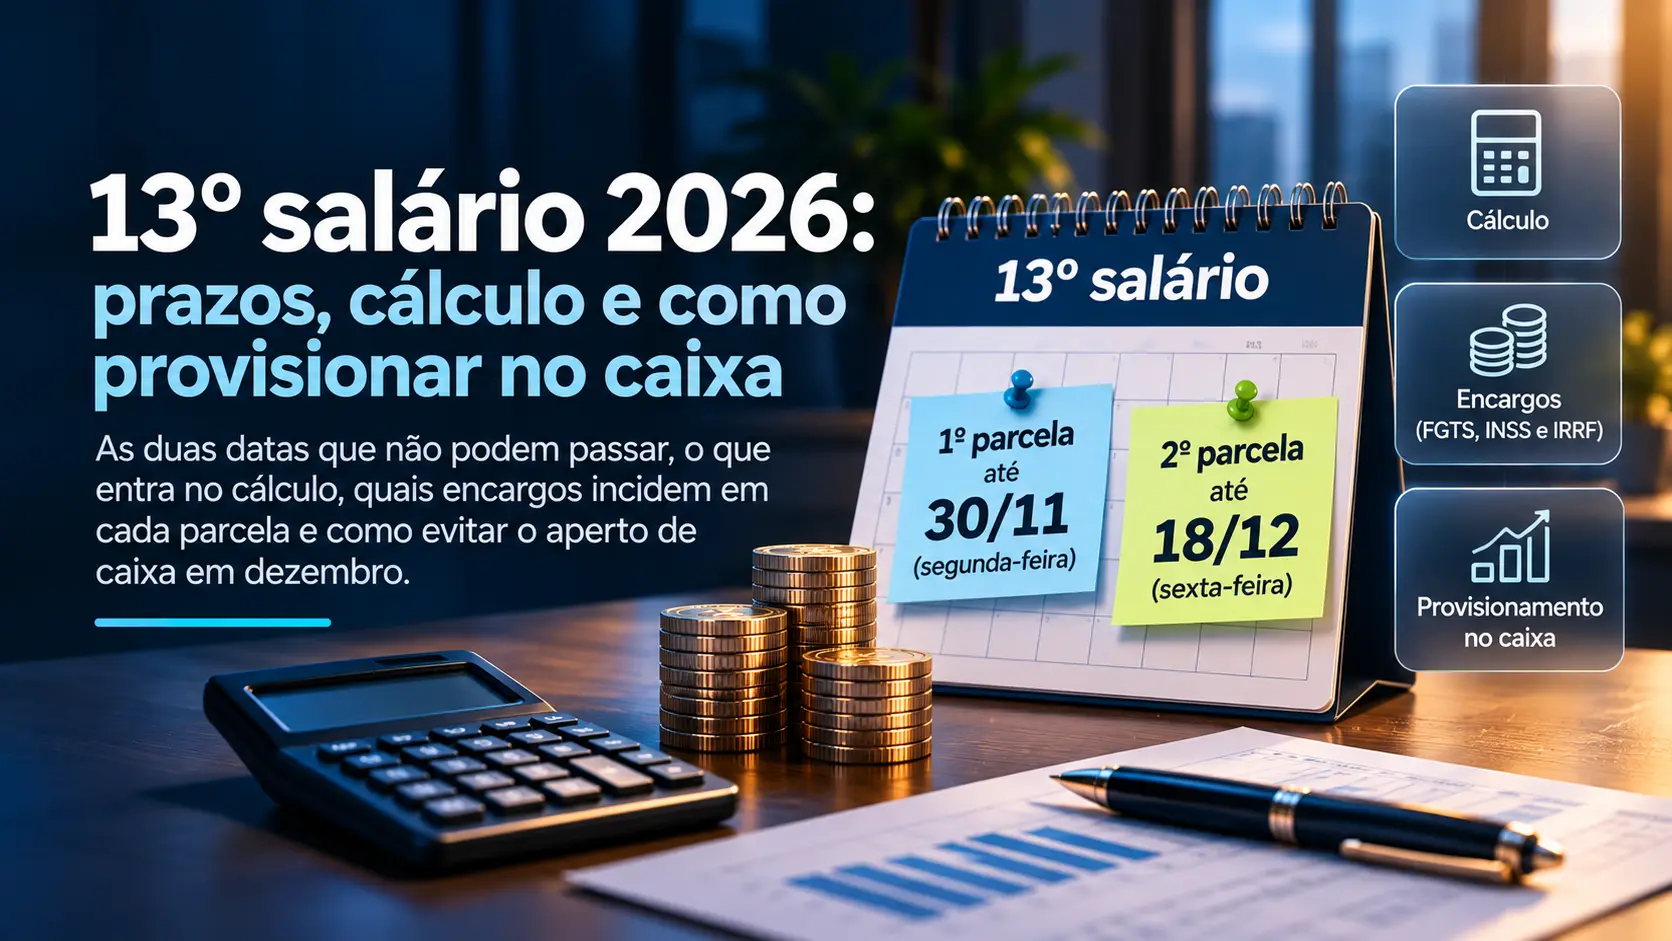
As duas datas que não podem passar, o que entra no cálculo, quais encargos incidem em cada parcela e como evitar o aperto de caixa em dezembro
Por César Telles, Contador da RTCount · 7 min de leitura
Resposta rápida
Índice
ToggleEm 2026, a 1ª parcela do 13º salário deve ser paga até 30 de novembro, uma segunda-feira. A 2ª parcela tem prazo legal até 20 de dezembro, que cai num domingo; por isso, a orientação é pagar até sexta, 18 de dezembro. O FGTS incide sobre cada parcela paga, e INSS e Imposto de Renda são descontados na 2ª parcela.
Neste artigo
- As duas datas do 13º salário em 2026
- Como calcular o 13º: avos, médias e faltas
- Admitidos no ano, desligados e rescisão
- Encargos de cada parcela: FGTS, INSS e IRRF
- Como provisionar o 13º no caixa
As duas datas do 13º salário em 2026
A Lei 4.749/1965 divide o pagamento do 13º em duas etapas:
- 1ª parcela (adiantamento): paga de uma só vez entre fevereiro e novembro. Em 2026, o último dia é 30 de novembro, uma segunda-feira.
- 2ª parcela: a lei manda pagar até 20 de dezembro, descontado o adiantamento.
Por que se fala em 18 de dezembro
Em 2026, o dia 20 de dezembro cai num domingo. A lei usa a expressão até 20 de dezembro e não trata de fins de semana. A orientação publicada pelo Portal Contábeis e repetida pela imprensa é antecipar para o último dia útil anterior: sexta-feira, 18 de dezembro. Nas fontes consultadas, não encontramos orientação para pagar na segunda, dia 21, o que seria depois do prazo.
Dá para pagar tudo de uma vez?
Sim, desde que seja até 30 de novembro. Pagar o valor integral só em dezembro deixa a 1ª parcela fora do prazo.
O que isso muda na sua empresa: programe o 13º para 30/11 e 18/12, com o dinheiro na conta alguns dias antes para não depender do horário do banco.
Como calcular o 13º: avos, médias e faltas
Pela Lei 4.090/1962, o 13º corresponde a 1/12 da remuneração de dezembro por mês trabalhado. A fração igual ou superior a 15 dias de trabalho no mês conta como mês inteiro.
1ª parcela
É a metade do salário recebido no mês anterior ao pagamento. Quem foi admitido no ano recebe metade de 1/12 por mês de serviço, segundo o Decreto 57.155/1965.
Horas extras, comissões e outras variáveis
Para quem tem parte variável, o Decreto 57.155/1965 manda calcular a média das variáveis dos meses trabalhados até novembro (1/11 da soma) e somar à parte fixa. Até 10 de janeiro, o cálculo é refeito com dezembro incluído, e a diferença é paga ou compensada. Horas extras habituais, adicional noturno, insalubridade, periculosidade e comissões entram nessa conta, segundo o Portal Contábeis.
Faltas
Faltas legais e justificadas não reduzem o 13º. Já as faltas sem justificativa podem fazer o funcionário perder o avo do mês em que ele não completou 15 dias de trabalho.
O que isso muda na sua empresa: média de variáveis e avos mal calculados são a principal fonte de diferença no 13º, e o acerto de janeiro precisa estar no planejamento.
Admitidos no ano, desligados e rescisão
- Admitido em 2026: recebe proporcional aos meses trabalhados, contando como mês cheio a fração de 15 dias ou mais.
- Demitido sem justa causa: recebe o 13º proporcional na rescisão, calculado sobre a remuneração do mês da saída (Lei 4.090/1962).
- Demitido por justa causa: perde o direito ao 13º proporcional, conforme a Lei 4.090/1962, que garante o proporcional na dispensa sem justa causa.
- Adiantamento já pago: se o contrato termina antes de dezembro, a empresa pode descontar o adiantamento do 13º devido e, se não bastar, de outro crédito trabalhista do funcionário (Lei 4.749/1965).
Adiantamento nas férias
O funcionário que pediu em janeiro pode ter recebido a 1ª parcela junto com as férias. Nesse caso, não há nova 1ª parcela em novembro.
O que isso muda na sua empresa: quem entrou, saiu ou tirou férias ao longo do ano tem 13º diferente do padrão, e cada caso precisa ser conferido antes do fechamento.
Encargos de cada parcela: FGTS, INSS e IRRF
1ª parcela
Não tem desconto de INSS nem de Imposto de Renda para o funcionário, segundo o Portal Contábeis. Mas o FGTS de 8% incide sobre o valor pago: a Lei 8.036/1990 inclui a gratificação de Natal na base do depósito, que vence até o dia 20 do mês seguinte ao pagamento.
2ª parcela
Nela são descontados o INSS e o Imposto de Renda retido na fonte, quando houver, calculados sobre o valor total do 13º. O FGTS incide sobre o valor pago em dezembro.
Para a empresa
Além do FGTS, pode haver INSS patronal e outras contribuições, conforme o regime tributário e a atividade. Por isso o custo real do 13º é maior que o valor que o funcionário recebe.
O que isso muda na sua empresa: o desembolso do 13º não acaba em 18/12; o FGTS de dezembro e as guias da folha vencem em janeiro e precisam estar no caixa.
Como provisionar o 13º no caixa
O 13º não deveria ser surpresa: ele é previsível desde janeiro. A forma mais simples de organizar é provisionar todo mês:
- Reserve 1/12 do 13º de cada funcionário por mês, já com variáveis médias.
- Some os encargos que incidem sobre o 13º na sua empresa, como FGTS e, se for o caso, INSS patronal.
- Separe o valor numa conta ou aplicação de liquidez diária, longe do caixa da operação.
- Monte o calendário de saída: 30/11 (1ª parcela), 18/12 (2ª parcela), guias de dezembro em janeiro e acerto de variáveis até 10/01.
O que isso muda na sua empresa: com provisão mensal, o 13º vira uma linha do fluxo de caixa, e não um empréstimo de emergência em dezembro.
Perguntas frequentes
Qual o prazo para pagar a segunda parcela do 13º em 2026?
A lei fixa até 20 de dezembro. Como o dia cai num domingo em 2026, a orientação é pagar até sexta-feira, 18 de dezembro.
Incide FGTS na primeira parcela do 13º?
Sim. A Lei 8.036/1990 inclui a gratificação de Natal na base do FGTS, e o depósito de 8% sobre a 1ª parcela vence até o dia 20 do mês seguinte.
Quem foi contratado no meio do ano recebe 13º?
Sim, proporcional: 1/12 por mês trabalhado, contando como mês cheio a fração de 15 dias ou mais.
Horas extras e comissões entram no 13º?
Sim, quando habituais. Calcula-se a média das variáveis do ano, e o valor é ajustado até 10 de janeiro com o mês de dezembro.
Posso pagar o 13º em parcela única?
Pode, desde que seja até 30 de novembro. O pagamento integral só em dezembro deixa a 1ª parcela fora do prazo.
Conclusão
O 13º tem regras antigas e previsíveis, mas o calendário de 2026 pede atenção: 30 de novembro e 18 de dezembro. Conferir avos, médias e encargos e provisionar o valor no caixa transforma uma obrigação pesada de fim de ano em um pagamento planejado.
Sobre o autor: César Telles é contador da RTCount, contabilidade consultiva com 40 anos de mercado. Atua nas frentes fiscal, contábil, departamento pessoal e legalização de empresas.
Se você precisa de serviço relacionado ao artigo ou necessita de maiores informações sobre o assunto, conte conosco, da RT Count.
Somos uma contabilidade digital que existe para descomplicar a gestão do empresário, sendo o suporte para impulsionar o seu negócio.
Entre em contato conosco utilizando as informações disponibilizadas em nosso website, caso você prefira, você pode utilizar a ferramenta de chat exclusiva em nosso site, elas se encontram localizadas nos cantos inferiores.
Estamos apenas te esperando.
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!